






Keskuspankin talletuskorko pysyi 2,50 prosentissa, 12 kuukauden euribor 3,328 %
Euroopan keskuspankki piti korot ennallaan 29.10. ja päättää seuraavan kerran 17.12.2026. Laskimme, mitä euribor tarkoittaa 200 000 euron lainalle ja 10 000 euron talletukselle.
50 % provisiostamme menee kohteelle valitsemasi hyväntekeväisyysjärjestö tai seura.Vaihda
Valitse järjestö, niin annamme heille 50 % provisiostamme.
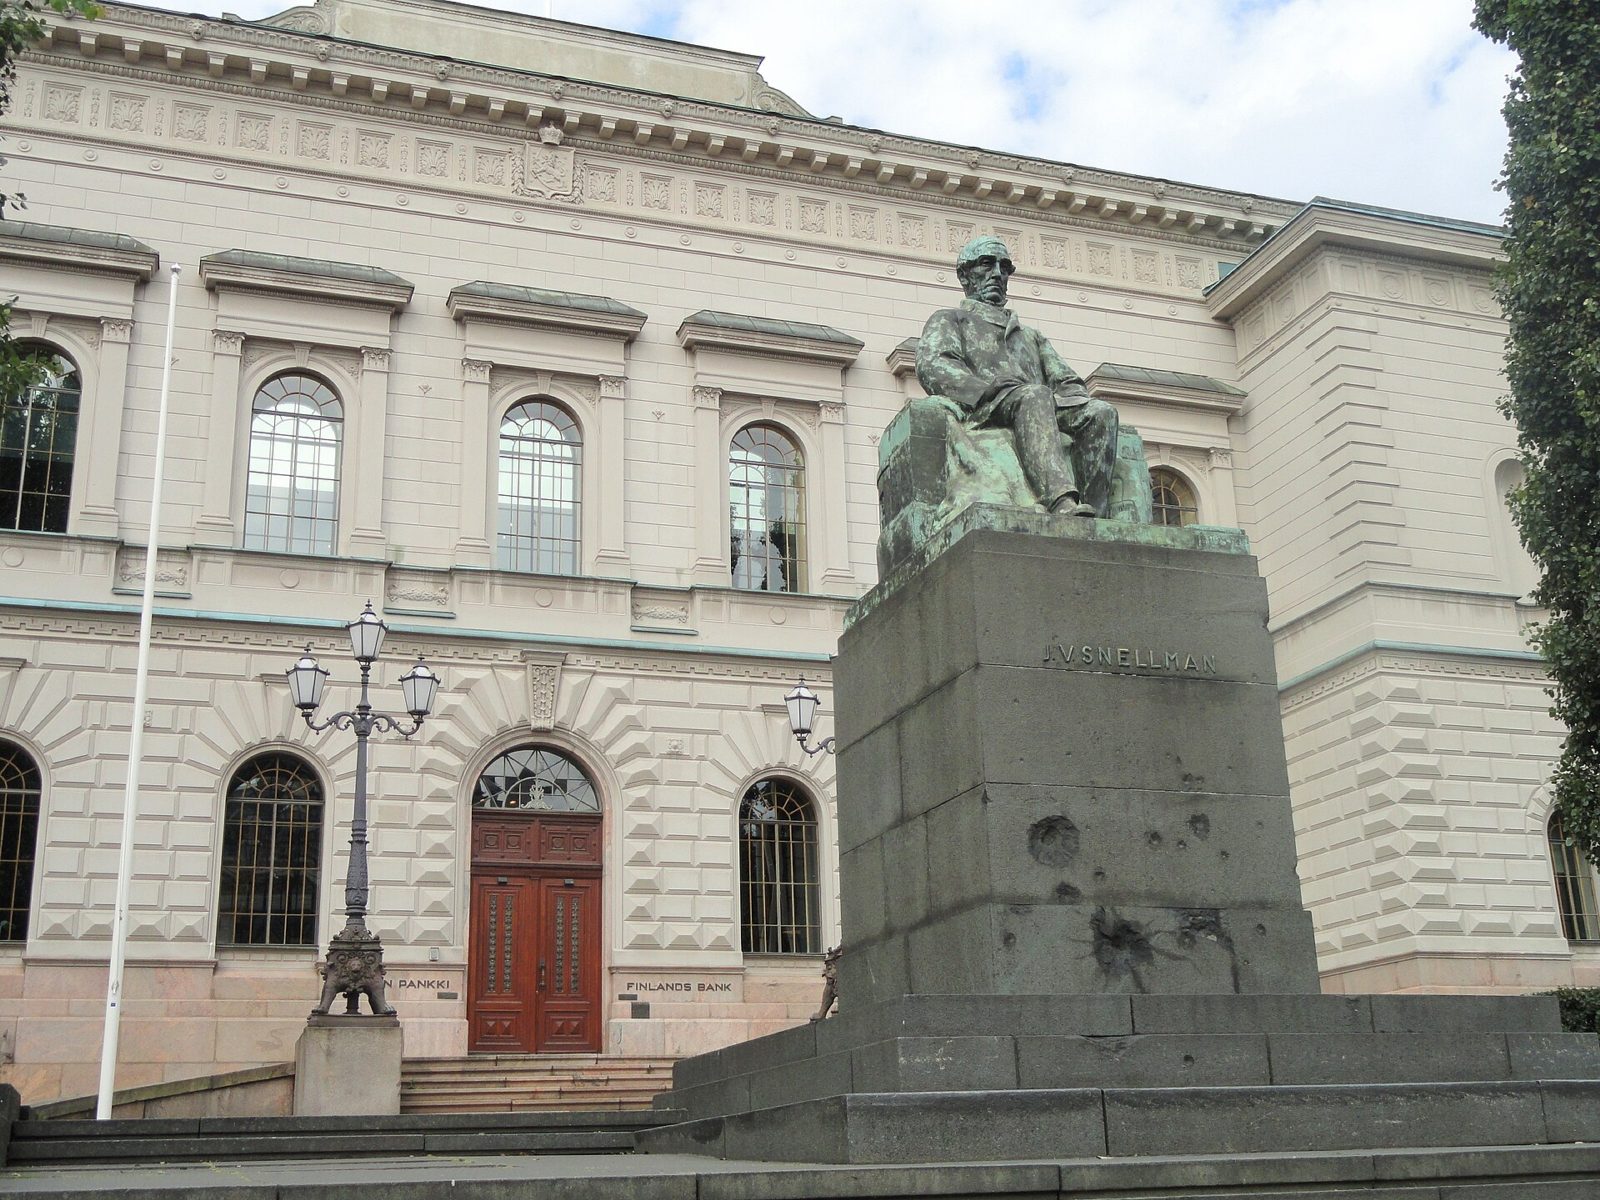
Euroopan keskuspankki piti ohjauskorkonsa ennallaan 29. lokakuuta 2026. Talletuskorko on 2,50 %, perusrahoitusoperaatioiden korko 2,65 % ja maksuvalmiusluoton korko 2,90 %. Seuraava korkopäätös tulee torstaina 17. joulukuuta 2026. Asuntovelallisen kannalta tärkein luku on silti euribor: Suomen Pankin mukaan 12 kuukauden euribor oli 3,328 % perjantaina 13.11.2026.
Mitä keskuspankki sanoi
Keskuspankin neuvosto perusteli päätöstään energian hinnoilla. Tiedotteen mukaan energian hinnat ovat jatkaneet nousuaan, mikä lisää inflaation nousuriskiä ja kasvun laskuriskiä. Rahoitusolot ovat kiristyneet edellisen kokouksen jälkeen. Neuvosto sanoo päättävänsä koroista kokous kerrallaan tuoreiden tietojen perusteella eikä sitoudu etukäteen mihinkään korkopolkuun.
Hintapaine näkyy myös Suomessa. Tilastokeskuksen mukaan kuluttajahinnat nousivat lokakuussa 3,1 % vuodentakaisesta, kun syyskuussa nousu oli 2,5 %. Inflaatiota nostivat eniten bensiini, diesel ja asuntolainojen korot. Euroalueen inflaatio oli ennakkotietojen mukaan lokakuussa 4,0 %.
Keitä tämä koskee
Lähes jokaista, jolla on lainaa tai säästöjä. Suomen Pankin tilastojen mukaan suomalaiset kotitaloudet nostivat syyskuussa 2026 uusia asuntolainoja 1,3 miljardin euron edestä, ja uusien asuntolainojen keskikorko oli 3,54 %. Asuntolainakanta oli syyskuun lopussa 105,5 miljardia euroa. Lisäksi kotitalouksilla oli kulutusluottoja 17,4 miljardia euroa ja muita lainoja 18,0 miljardia euroa. Jos sinulla on asuntolainan lisäksi muita lainoja, tarkista jokaisen sopimuksesta, mihin korkoon laina on sidottu ja milloin korko seuraavan kerran tarkistetaan.
Myös taloyhtiöiden lainat ovat pääosin euriborsidonnaisia. Suomen Pankin mukaan asuntoyhteisöjen lainoista 84 % oli sidottu euriboriin syyskuun 2026 lopussa, ja lainakannan keskikorko oli 3,35 %, kun se vuotta aiemmin oli 2,97 %. Korkojen nousu voi siksi näkyä myös rahoitusvastikkeessa.
Säästäjälle tilanne on kaksijakoinen. Kotitalouksien talletusten keskikorko oli syyskuussa vain 0,94 %, mutta uusien määräaikaistalletusten keskikorko oli 2,85 %. Ero kertoo, että käyttötilille jätetty raha tuottaa selvästi vähemmän.
Esimerkki: 200 000 euron laina
Otetaan 200 000 euron asuntolaina, jonka laina-aika on 25 vuotta ja viitekorko 12 kuukauden euribor. Oletetaan pankin marginaaliksi 0,60 %. Kun euribor on 3,328 %, korko on 3,928 % ja tasaerä noin 1 047,74 € kuukaudessa.
- Jos euribor on seuraavalla tarkistuspäivällä 0,25 prosenttiyksikköä korkeampi, erä nousee noin 1 075,43 euroon, eli 27,69 € kuukaudessa enemmän.
- Jos euribor on 0,25 prosenttiyksikköä matalampi, erä laskee noin 1 020,44 euroon.
Laskelma on oma esimerkkimme ilman pankin kuluja, ja oma marginaalisi voi olla toinen. Säästäjän puolella 10 000 euron määräaikaistalletus 2,85 prosentin korolla tuottaa vuodessa 285 €. Korosta peritään 30 prosentin lähdevero, joten käteen jää 199,50 €. Samalla summalla 0,94 prosentin korko tuottaisi ennen veroja 94 €.
Näin toimit
- Katso lainasopimuksesta viitekorko ja seuraava koron tarkistuspäivä. 12 kuukauden euriborissa uusi korko pysyy voimassa vuoden kerrallaan.
- Laske, paljonko erä muuttuu, jos korko nousee tai laskee puoli prosenttiyksikköä. Pidä tilillä puskuri ainakin muutaman kuukauden erotukselle.
- Kysy pankilta marginaalista, jos se on korkeampi kuin uusissa lainoissa. Marginaali on ainoa osa korosta, josta voit neuvotella.
- Jos taloyhtiölläsi on lainaa, katso tilinpäätöksestä tai yhtiökokousmateriaalista, mihin korkoon laina on sidottu.
- Siirrä käyttötilille kertyneet säästöt, joita et tarvitse heti, säästötilille tai määräaikaistalletukseen. Vertaa pankkien tarjouksia niiden omilta sivuilta.
- Merkitse kalenteriin 17.12.2026, jolloin keskuspankki kertoo seuraavan päätöksensä, ja 27.11.2026 klo 10, jolloin Suomen Pankki julkaisee seuraavat lainakorkotilastot.
Usein kysyttyä
Miksi euribor muuttuu, vaikka keskuspankki ei muuttanut korkoja? Euribor on markkinakorko, joka noteerataan joka pankkipäivä. Suomen Pankin taulukossa 12 kuukauden euribor oli 3,233 % 19.10.2026, 3,308 % 29.10.2026 ja 3,328 % 13.11.2026.
Milloin uusi korko näkyy lainassani? Vasta lainan omana koron tarkistuspäivänä. Päivän euribor ei muuta erääsi heti.
Paljonko talletuskorosta menee veroa? Verohallinnon mukaan korkotulon lähdevero on 30 % talletukselle maksetusta korosta. Pankki perii sen, kun korko maksetaan.
Voiko keskuspankki nostaa korkoja joulukuussa? Sitä ei tiedä kukaan etukäteen. Keskuspankki ei ole sitoutunut mihinkään korkopolkuun, joten varaudu molempiin suuntiin.
Näin säästät
Kun lainaerä nousee, pienet säästöt arjessa auttavat. Jos teet joululahjaostoksia verkossa, lue ensin, miten 14 päivän peruuttamisoikeus toimii, jotta hutiostoksista saa rahat takaisin. Kauppojen alennuskoodit ja tarjoukset löydät sivuiltamme.
Kun teet ostoksia Promo Magpien kautta, osa kaupan meille maksamasta provisiosta menee valitsemallesi järjestölle tai seuralle. Maksat saman hinnan.
Lähteet: Euroopan keskuspankki, rahapoliittiset päätökset 29.10.2026, Euroopan keskuspankki, kokouskalenteri, Suomen Pankki, euribor-korot, luettu 16.11.2026, Suomen Pankki, raha- ja pankkitilasto syyskuu 2026, Tilastokeskus, inflaatio lokakuu 2026, Verohallinto, korkotulojen verotus
Lisää oikeuksistasi ostoksilla
Torstain sähköposti
Joka torstai: parhaat koodit brändeiltä, joilta ostat. Valitse rekisteröitymisen jälkeen brändisi ja se, haluatko koodeja, kuumia tarjouksia, ilmaisen toimituksen vai opiskelijatarjouksia. Ei roskapostia, peru tilaus yhdellä klikkauksella.